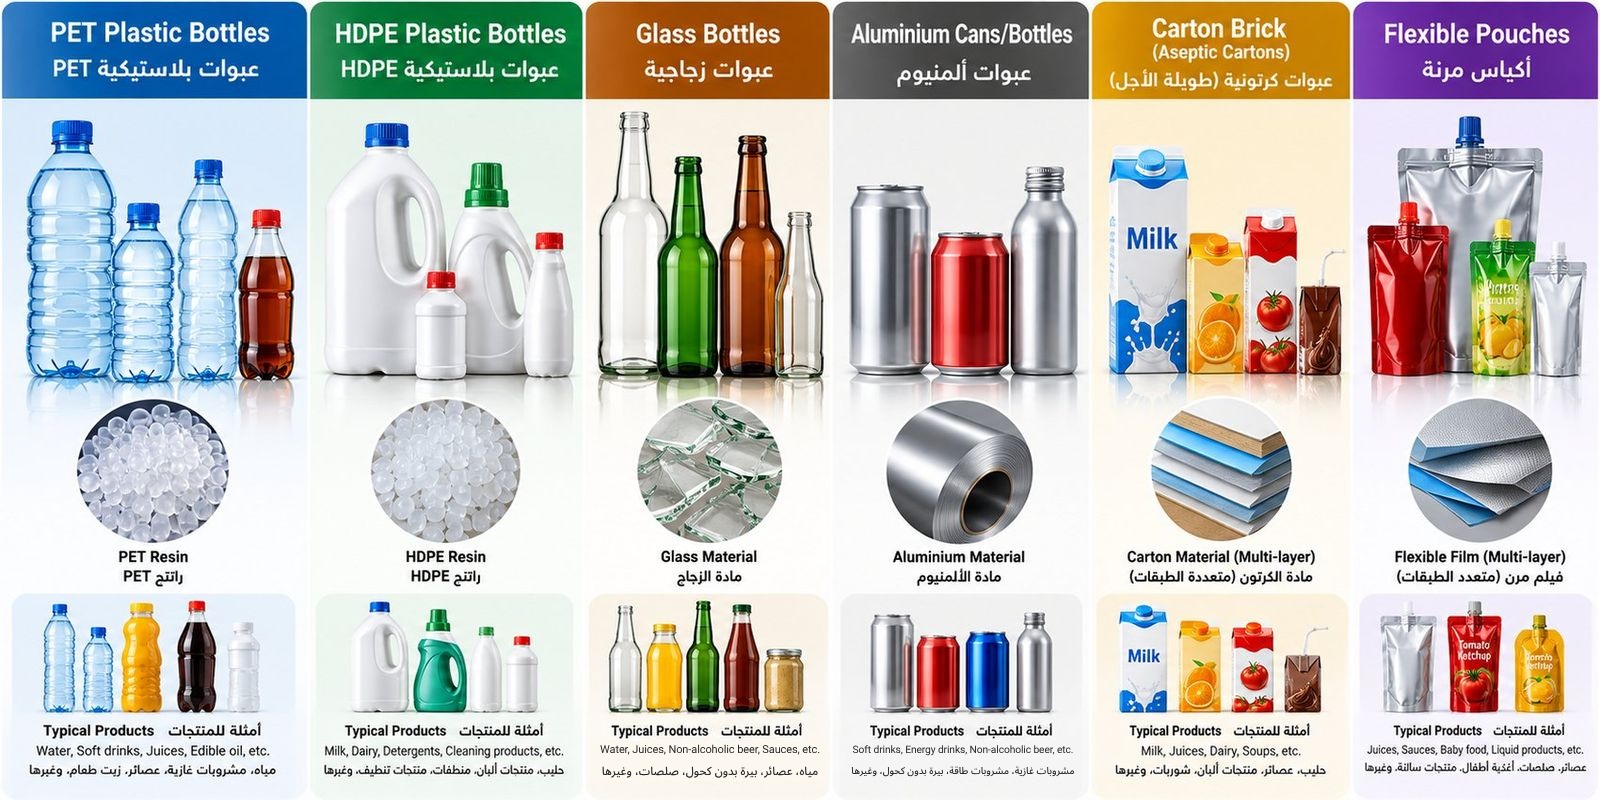
1.1 ما هو Packaging؟
التغليف (Packaging) هو العلم والهندسة والتقنية التي تُعنى بتصميم وإنتاج الأوعية والأغلفة التي تحوي المنتج وتحميه منذ لحظة تصنيعه وحتى وصوله إلى المستهلك النهائي. لا يقتصر مفهوم التغليف على "علبة" أو "زجاجة" يوضع فيها المنتج، بل هو نظام هندسي متكامل يشمل: اختيار المادة، تصميم الشكل الهندسي، طريقة الإنتاج، طريقة الملء والإغلاق، وسائل النقل والتخزين، وأخيرًا تجربة المستخدم عند الاستهلاك.
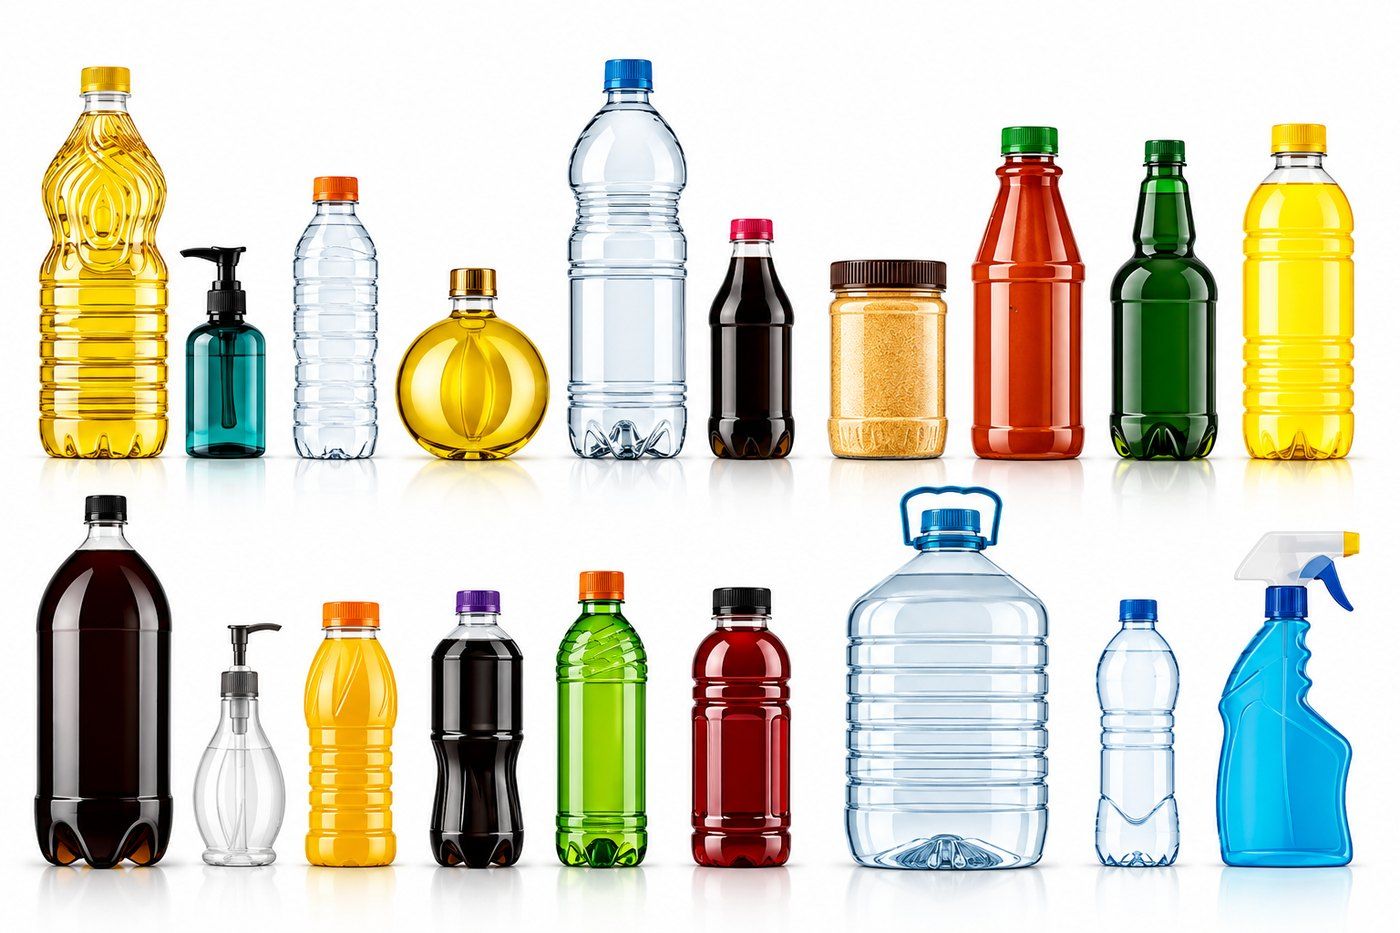
من الناحية الهندسية، يمكن تعريف التغليف بأنه النظام الذي يحقق أربعة أهداف متزامنة:
- الاحتواء (Containment): حصر المنتج (سائل، صلب، مسحوق، غاز) داخل حيز محدد يمنع تسربه أو فقدانه.
- الحماية (Protection): حماية المنتج من العوامل الخارجية (الرطوبة، الأكسجين، الضوء، الصدمات الميكانيكية، التلوث الميكروبي) وحماية المستهلك من مخاطر المنتج نفسه عند الحاجة.
- النقل والتوزيع (Handling & Logistics): تمكين المنتج من المرور بسلاسة عبر خطوط الإنتاج، التخزين، الشحن، والتوزيع دون تلف.
- التواصل مع المستهلك (Communication): نقل المعلومات (العلامة التجارية، تعليمات الاستخدام، تاريخ الصلاحية، البيانات التنظيمية) وتحفيز قرار الشراء.
في صناعات الأغذية والمشروبات تحديدًا — وهي المحور الأساسي لهذا الكتاب — يضاف بُعد خامس بالغ الأهمية وهو الحفاظ على الجودة الغذائية وسلامة الغذاء (Food Safety & Shelf Life)، إذ تتحول العبوة من مجرد وعاء إلى خط الدفاع الأول ضد التلوث والتلف طوال فترة الصلاحية المعلنة على المنتج. هذا البُعد الخامس هو ما يميز هندسة تغليف الأغذية والمشروبات عن تغليف منتجات أخرى (كالإلكترونيات أو الأثاث)، إذ إن أي إخفاق في العبوة هنا لا يعني فقط خسارة مادية للمنتج، بل قد يعني خطرًا مباشرًا على صحة المستهلك — وهو ما يفسر مستوى التدقيق التنظيمي الصارم المفروض على هذا القطاع مقارنة بقطاعات تغليف أخرى.
وحجم العبوة نفسه قرار هندسي وتجاري معًا، يظهر أثره في أسواق الشرق الأوسط وأفريقيا بوضوح: العبوات الصغيرة (250-330 مل) تلبي احتياج الشراء بالقطعة الشائع في نقاط البيع الصغيرة والأكشاك، بينما العبوات العائلية الكبيرة (1.5-5 لتر) تخدم أنماط الاستهلاك المنزلي الجماعي — ما يجعل محفظة أحجام العبوات (Packaging Portfolio) قرارًا استراتيجيًا بقدر ما هو قرار تصميمي.
وهذه الأهداف الأربعة غالبًا ما تتعارض فيما بينها من الناحية الهندسية؛ فتخفيف وزن العبوة (لتقليل التكلفة والأثر البيئي) قد يُضعف مقاومتها الميكانيكية، وزيادة سمك الجدار لتحسين خواص الحاجز (Barrier) قد يرفع التكلفة ويُصعّب إعادة التدوير. جزء كبير من عمل مهندس التغليف هو إيجاد التوازن الأمثل بين هذه المتطلبات المتعارضة — وهو موضوع نعود إليه بالتفصيل في الفصل الثامن (تقنيات خفض وزن العبوة) والفصل 25 (اقتصاديات خط التعبئة).
الفرق بين "عبوة جيدة" و"عبوة ناجحة"
من المفيد منذ الصفحات الأولى من هذا الكتاب التمييز بين مفهومين قد يبدوان متطابقين لغير المتخصص: العبوة "الجيدة" هندسيًا (تحقق كل معايير الأداء الفني بامتياز)، والعبوة "الناجحة" تجاريًا وتشغيليًا (تحقق توازنًا مقبولًا بين الأداء والتكلفة وقابلية التصنيع بكميات كبيرة). كثير من التصاميم الهندسية "المثالية" نظريًا تفشل تجاريًا لأنها أغلى من أن تُنتَج بكميات كبيرة، أو لأنها تتطلب معدات غير متوفرة في السوق المستهدف. مهندس التغليف الناجح هو من يفهم هذا التوازن منذ بداية أي مشروع تصميم جديد، وهو خيط سيتكرر عبر معظم فصول هذا الكتاب.
1.2 الفرق بين Packaging وFilling وProcessing
من الأخطاء الشائعة لدى الوافدين الجدد إلى القطاع الخلط بين ثلاثة مفاهيم مترابطة لكنها مختلفة جوهريًا: Processing وFilling وPackaging. الفهم الدقيق لهذا الفرق ضروري لأي مهندس أو مدير إنتاج، لأنه يحدد نطاق مسؤولية كل قسم داخل المصنع، ونوع المعدات المستخدمة، ونقاط التحكم في الجودة.
Processing (المعالجة): هي المرحلة التي يتحول فيها المنتج الخام إلى منتج نهائي جاهز للتعبئة. مثال: تحويل الحليب الخام إلى حليب مبستر أو UHT، أو تحويل تركيز الفاكهة إلى عصير جاهز عبر الخلط والتعقيم الحراري. هذه المرحلة تجري عادة في خزانات ومعدات معالجة (Mixers, Pasteurizers, UHT units) منفصلة عن خط التعبئة، وإن كانت مرتبطة به مباشرة من الناحية التشغيلية. غرفة المعالجة (Process Room) عادة ما تكون منطقة منفصلة معماريًا عن صالة التعبئة، بمعايير نظافة ومراقبة خاصة بها، وترتبط بخط التعبئة عبر أنابيب معقمة (Product Lines) بدلًا من نقل يدوي للمنتج.
Filling (التعبئة): هي عملية إدخال المنتج (بعد معالجته) إلى داخل العبوة بكمية محددة بدقة، سواء عبر الحجم (Volumetric Filling) أو الوزن (Weight Filling) أو مستوى معين (Level Filling). تُعنى هذه المرحلة بدقة الكمية المعبأة، سرعة التعبئة، والحفاظ على الشروط الصحية أثناء الملء (خاصة في التعبئة المعقمة Aseptic).
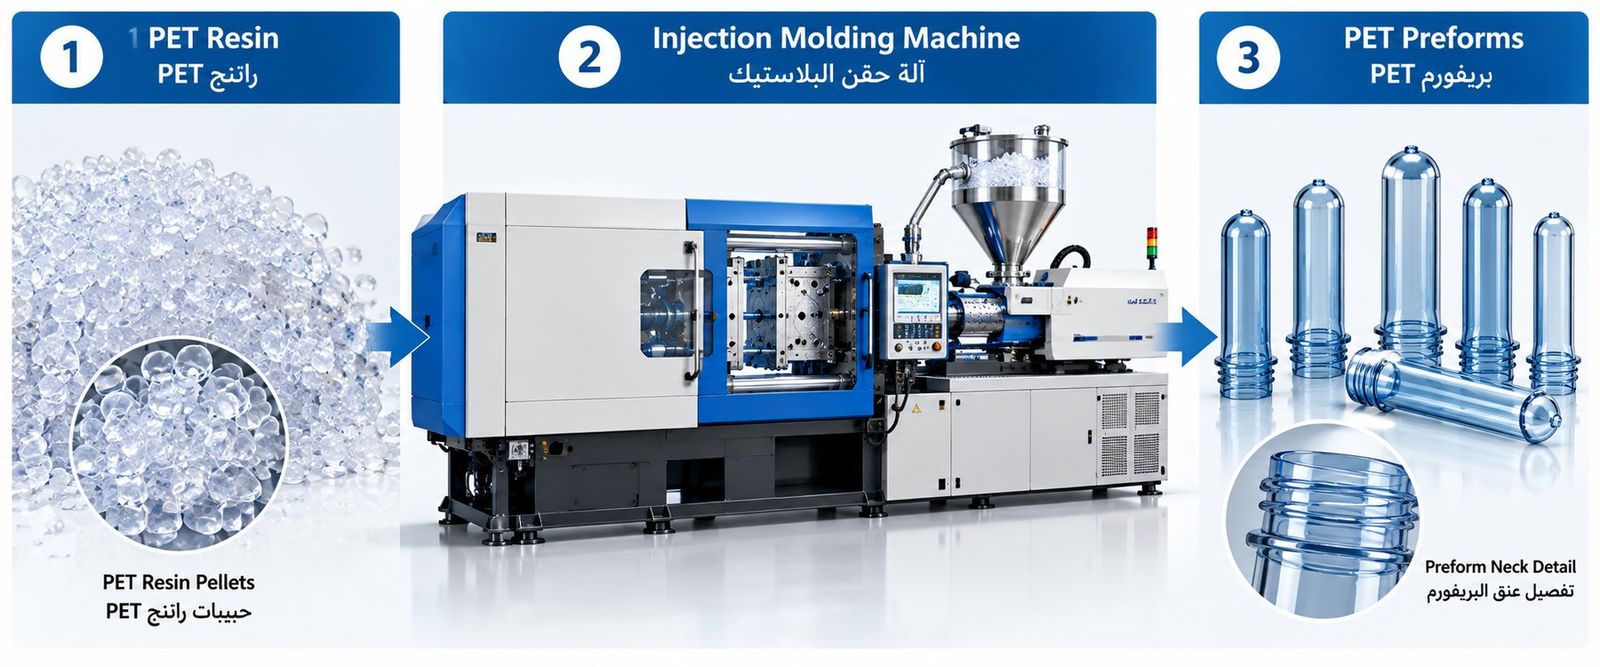
Packaging (التغليف بمعناه الشامل): هو المظلة الأوسع التي تضم Filling كأحد مكوناتها، إضافة إلى: تصنيع العبوة نفسها (النفخ، القولبة، التشكيل)، الإغلاق (Capping)، وضع الملصقات (Labeling)، التغليف الثانوي (تجميع العبوات في كرتونة أو حزمة)، والتغليف الثالثي (تنظيم الكرتونات على المنصات الخشبية Pallets).
بعبارة مختصرة يستخدمها المهندسون في الميدان: Processing يُجهّز المنتج، Filling يضع المنتج داخل العبوة، وPackaging يحمي المنتج ويهيئه للنقل والبيع. خط الإنتاج المتكامل الحديث (Combi أو Monoblock) قد يدمج النفخ والتعبئة والتغطية في وحدة واحدة متصلة ميكانيكيًا، بينما يبقى تحضير المنتج (Processing) نظامًا مستقلًا قبله، لكنها تبقى مفاهيم هندسية منفصلة عند التصميم والتحليل. هذا التمييز مهم أيضًا من الناحية التنظيمية للمصنع: في كثير من المصانع الكبيرة، تتبع Processing إدارة هندسة العمليات (Process Engineering)، بينما تتبع Filling وPackaging إدارة هندسة التعبئة (Packaging Engineering) — وقد يتطلب حل مشكلة واحدة (مثل رغوة زائدة أثناء التعبئة) تعاونًا وثيقًا بين الإدارتين لتحديد ما إذا كان السبب في تركيبة المنتج (Processing) أم في تصميم رأس التعبئة (Packaging).
1.3 التصنيف الهرمي للتغليف: Primary / Secondary / Tertiary
يُصنَّف التغليف هندسيًا إلى ثلاثة مستويات متتالية، لكل منها وظيفة ومعايير تصميم مختلفة:
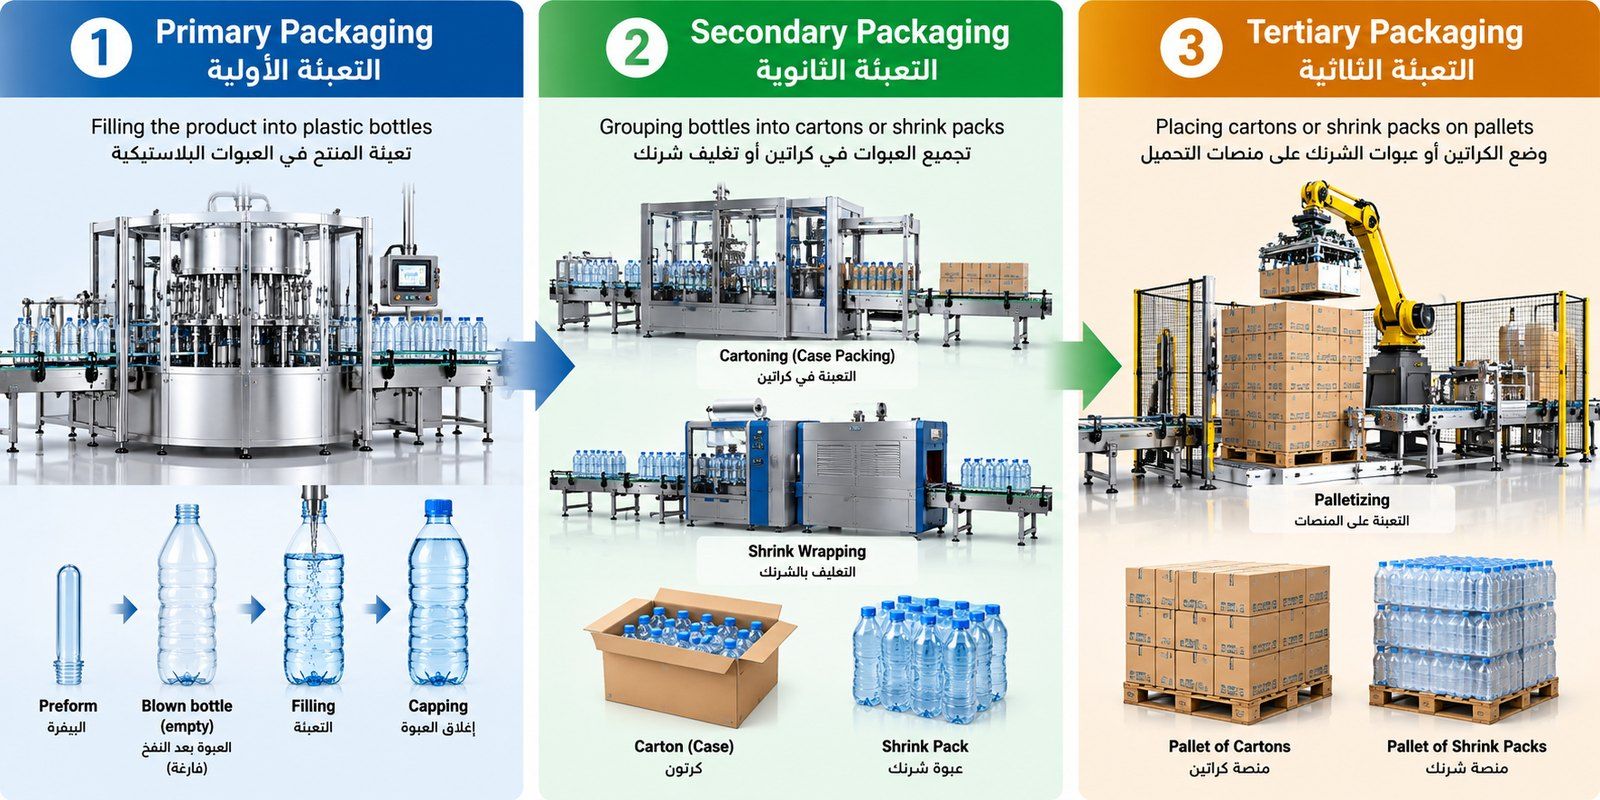
التغليف الأولي (Primary Packaging): هو العبوة التي تلامس المنتج مباشرة — الزجاجة، العلبة، الكيس، الصندوق الكرتوني الصغير. هذا المستوى هو الأكثر حساسية من الناحية التنظيمية (يخضع لمعايير ملامسة الغذاء Food Contact Materials) والأكثر أهمية تسويقيًا لأنه ما يراه ويلمسه المستهلك مباشرة.
التغليف الثانوي (Secondary Packaging): يجمع عددًا من وحدات التغليف الأولي معًا لتسهيل التداول والعرض، مثل الكرتونة التي تضم 12 أو 24 زجاجة، أو غلاف الشرنك (Shrink Wrap) الذي يجمع 6 عبوات. هذا المستوى لا يلامس المنتج مباشرة عادة، ووظيفته الأساسية لوجستية وتسويقية (عرض على الرف).
التغليف الثالثي (Tertiary Packaging): يُعرف أيضًا بتغليف النقل (Transport/Distribution Packaging)، وهو تنظيم عدد من وحدات التغليف الثانوي على منصة نقل خشبية أو بلاستيكية (Pallet) مثبتة بغلاف بلاستيكي ممدود (Stretch Wrap)، بهدف تسهيل الشحن والتخزين في المستودعات والحاويات دون التعامل مع الوحدات الفردية.
هذا التسلسل الهرمي (Primary → Secondary → Tertiary) هو الأساس الذي يُبنى عليه تصميم خط الإنتاج بأكمله من بداية الخط (تشكيل العبوة) وحتى نهايته (Palletizing)، وهو محور البابين الأول (تشكيل العبوة) والثاني (من التعبئة حتى التصفيف) من هذا الكتاب. من المفيد أيضًا ملاحظة أن قرارات كل مستوى تؤثر على المستويات الأخرى: تغيير شكل الزجاجة (أولي) قد يفرض إعادة تصميم نمط التصفيف على المنصة (ثالثي) لضمان استقرار الحمولة، وهذا الترابط المتبادل بين المستويات الثلاثة هو أحد أسباب أهمية التصميم المتكامل (Integrated Packaging Design) بدلًا من تصميم كل مستوى بمعزل عن الآخرين.
1.4 تطوّر صناعة التغليف
مرّت صناعة التغليف بمراحل تحول جوهرية شكّلت الصناعة كما نعرفها اليوم:
ما قبل الصناعي: استخدام مواد طبيعية (الفخار، الجلد، أوراق الشجر، الأوعية الزجاجية المصنوعة يدويًا) لأغراض محدودة النطاق والتخزين القصير. كانت هذه الحلول محلية بطبيعتها، مرتبطة بالمواد المتاحة في كل منطقة، وغير قابلة للتوحيد القياسي أو الإنتاج بكميات كبيرة.
الثورة الصناعية (القرن التاسع عشر): ظهور التصنيع الآلي للزجاج والصفيح (Tin Can)، ما مكّن الإنتاج بكميات كبيرة ولأول مرة الحفظ الغذائي طويل الأمد (التعليب). اختراع آلة صنع الزجاجات الآلية بالكامل (Automatic Bottle Machine) في أواخر القرن التاسع عشر وأوائل العشرين خفّض تكلفة الزجاجة بشكل جذري وجعلها متاحة للاستهلاك الشعبي الواسع بعد أن كانت سلعة شبه فاخرة.
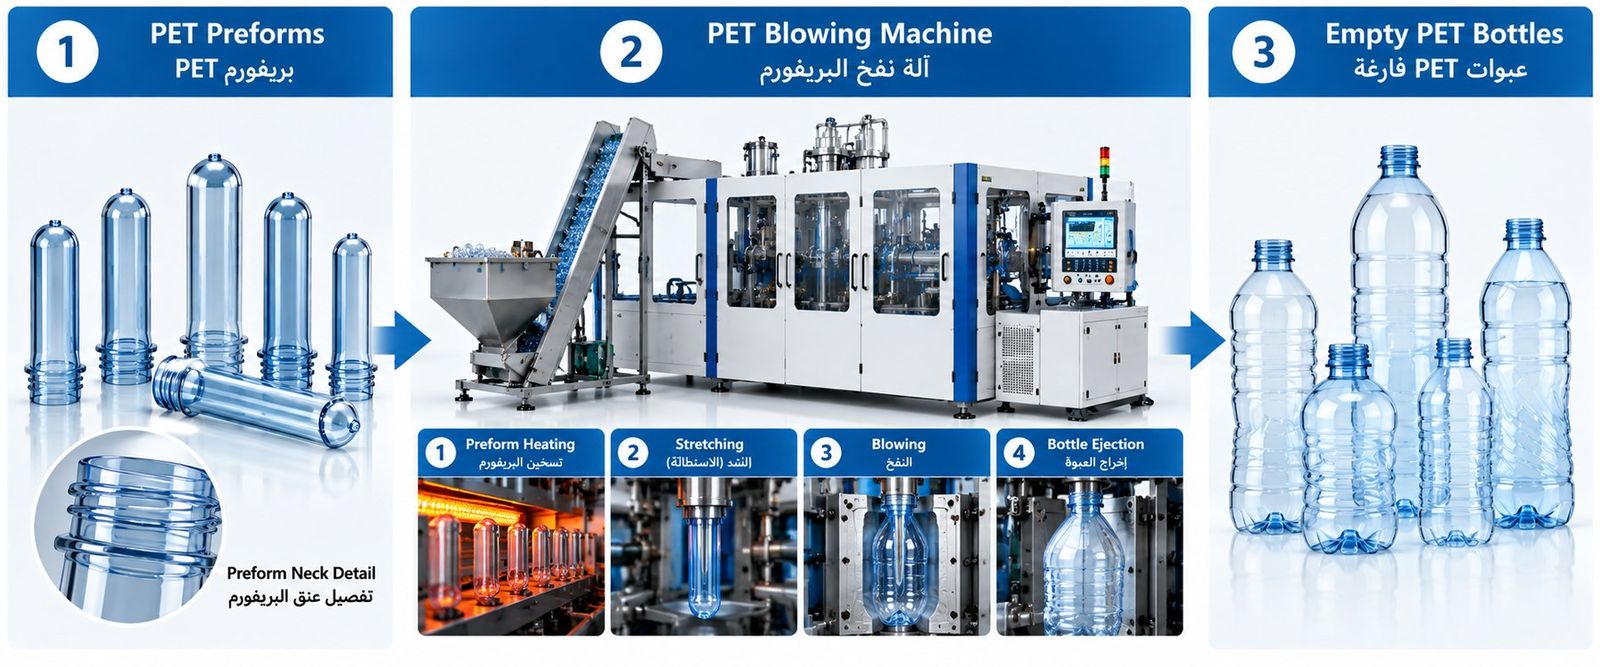
عصر البوليمرات (منتصف القرن العشرين): تطوير اللدائن الصناعية — البولي إيثيلين، البولي بروبيلين، ولاحقًا PET (سُجّلت براءته عام 1941، ودخل عبوات المشروبات في السبعينيات) — التي غيّرت الصناعة جذريًا بفضل خفة الوزن، مقاومة الكسر، وانخفاض التكلفة مقارنة بالزجاج. أول زجاجة PET تجارية لمشروبات غازية ظهرت في منتصف السبعينيات، وخلال عقدين فقط أصبحت المادة المهيمنة على تعبئة المياه والمشروبات الغازية عالميًا، متجاوزة الزجاج في معظم التطبيقات الاستهلاكية اليومية.
أتمتة خطوط الإنتاج (أواخر القرن العشرين): الانتقال من المعدات اليدوية وشبه الآلية إلى خطوط إنتاج عالية السرعة بالكامل، مع دمج التعبئة والتغطية والتلصيق في وحدات متصلة (Monoblock). هذه الحقبة شهدت أيضًا تطور معايير التوحيد القياسي الدولية (مثل معايير PCO لأعناق الزجاجات، الفصل الخامس) التي سمحت بتوافق المعدات والعبوات بين موردين مختلفين حول العالم.
العصر الرقمي والذكاء الاصطناعي (القرن الحادي والعشرون): دمج أنظمة التحكم الرقمي (PLC/SCADA)، إنترنت الأشياء الصناعي (IIoT)، والصيانة التنبؤية المعتمدة على الذكاء الاصطناعي — وهو الاتجاه الذي نتناوله بالتفصيل في الباب السادس من هذا الكتاب.
عصر الاستدامة (العقد الحالي): تحول الصناعة نحو تخفيف وزن العبوات، زيادة نسبة المواد المعاد تدويرها (rPET)، والاقتصاد الدائري (Bottle-to-Bottle)، مدفوعًا بتشريعات بيئية متزايدة الصرامة في أوروبا والشرق الأوسط وأفريقيا على حد سواء.
السياق الإقليمي: تطور القطاع في الشرق الأوسط وأفريقيا
على عكس الأسواق الأوروبية والأمريكية الشمالية الناضجة، شهدت أسواق منطقة الشرق الأوسط وأفريقيا نموًا متسارعًا نسبيًا في العقدين الأخيرين، مدفوعًا بعوامل ديموغرافية (نمو سكاني وحضري سريع) واقتصادية (ارتفاع دخل الفرد في عدد من الأسواق، وتوسع قطاع التجزئة المنظم). هذا النمو المتسارع خلق ديناميكية خاصة: كثير من المصانع في المنطقة استوردت أحدث الأجيال التقنية مباشرة دون المرور بمراحل انتقالية تدريجية شهدتها الأسواق الأقدم، ما يعني أن مهندس التغليف العامل في هذه المنطقة يتعامل غالبًا مع معدات حديثة جدًا لكن ضمن بيئة تشغيلية (مناخ، بنية تحتية، سلاسل توريد) تختلف أحيانًا بشكل كبير عن البيئة التي صُممت لها هذه المعدات أصلًا في أوروبا أو آسيا — وهو تحدٍ سنعود إليه في عدة فصول لاحقة من هذا الكتاب.
1.5 حجم وأهمية الصناعة عالميًا
صناعة التغليف من أكبر القطاعات الصناعية العالمية من حيث الحجم والتوظيف والارتباط بقطاعات أخرى (الأغذية، المشروبات، الأدوية، مستحضرات التجميل). وفقًا لتقديرات حديثة صادرة عن مؤسسات أبحاث السوق المتخصصة:
- بلغت القيمة التقديرية للسوق العالمية للتغليف بجميع أنواعه نحو 1.11 تريليون دولار أمريكي في عام 2025، مع توقعات بالنمو إلى ما يقارب 1.59 تريليون دولار بحلول عام 2034، بمعدل نمو سنوي مركب (CAGR) يقارب 4.2%.
- أما سوق تغليف PET تحديدًا — المحور الرئيسي لهذا الكتاب — فتُقدَّر قيمته بنحو 44.5 مليار دولار في عام 2025، مع توقعات بالوصول إلى حوالي 75 مليار دولار بحلول عام 2034، بمعدل نمو سنوي مركب يقارب 6.1%، مدفوعًا بشكل أساسي بالطلب المتنامي على المياه المعبأة والمشروبات الغازية وغير الغازية في الأسواق الناشئة.
يُلاحَظ أن معدل نمو سوق PET (6.1%) يفوق معدل نمو سوق التغليف الإجمالي (4.2%) — وكلاهما معدل النمو المعلن لفترة التوقع 2026–2034 وفق Fortune Business Insights — أي أن نمو سوق PET بالقيمة أسرع من نمو سوق التغليف الإجمالي وفق هذه التقديرات، مدعومًا بالنمو العضوي في استهلاك المشروبات المعبأة عالميًا مع التوسع السكاني والحضري.
هذا النمو المستمر، وخاصة في أسواق الشرق الأوسط وأفريقيا التي تشهد توسعًا سكانيًا وحضريًا سريعًا، يجعل من الاستثمار في خطوط تعبئة PET حديثة وفعالة قرارًا استراتيجيًا وليس تشغيليًا بحتًا — وهو ما سنتناوله بالتفصيل في الفصل 27 (اختيار خط الإنتاج) والفصل 25 (اقتصاديات خط التعبئة).
أبعاد ثلاثة تحكم مستقبل القطاع
من الناحية الاستراتيجية، لم تعد صناعة التغليف تُقاس فقط بحجم الإنتاج، بل بثلاثة محاور متزامنة يجب أن يتقنها كل مهندس ومدير في القطاع:
الكفاءة التشغيلية: تعظيم الإنتاجية وخفض التكلفة لكل عبوة، عبر تحسين مستمر لمؤشرات الأداء (OEE، الفصل 26) وتقليل الفاقد في كل مرحلة من مراحل الإنتاج.
الجودة والامتثال: سلامة الغذاء والمطابقة التنظيمية المحلية والدولية، وهي متطلب غير قابل للتفاوض بصرف النظر عن أي اعتبار اقتصادي آخر.
الاستدامة: خفض الأثر البيئي عبر تخفيف الوزن وإعادة التدوير، وهي أصبحت اليوم شرطًا لدخول بعض الأسواق التصديرية (كما سنرى في الفصل 28) وليست مجرد ميزة تنافسية اختيارية.
هذه المحاور الثلاثة ستشكل الخيط الناظم لجميع فصول هذا الكتاب، وسنعود إليها مرارًا كإطار مرجعي لتقييم أي قرار هندسي أو استثماري يتناوله الكتاب لاحقًا.
مصادر البيانات الإحصائية الواردة في هذا الفصل: Fortune Business Insights — تقارير سوق التغليف العالمي وسوق تغليف PET (إصدار 2025؛ تاريخ الاطلاع: أكتوبر 2026).